بطاقات Privacy.com الافتراضية: كيف تعمل خصوصية الدفع
Table of Contents
البطاقة الافتراضية تقوم بشيء محدد: تغير ما يستلمه التاجر، وليس ما يعرفه مصرفك. هذه هي الآلية الكاملة، وفهمها يشرح الحماية التي تحصل عليها والحماية التي لا تحصل عليها.
تتناول معظم التغطيات البطاقات الافتراضية كأداة خصوصية عامة وتتجاوز التفاصيل التقنية. تغطي هذه المقالة ما يُخزن على البطاقة، ولماذا الشريط المغناطيسي هو نقطة الضعف، وكيف تتصرف أنواع بطاقات Privacy.com عمليًا.
العائد العملي ضيق وحقيقي: يصبح الرقم المسروق عديم الفائدة للسارق، لأنه يعمل فقط مع التاجر الذي صدر له.
الإجابة المختصرة
| السؤال | الإجابة المختصرة |
|---|---|
| ما الذي تغيره البطاقة الافتراضية؟ | الرقم الذي يخزنه التاجر. تفاصيل بطاقتك الحقيقية لا تصل إليهم أبداً |
| هل المعاملة خاصة؟ | لا. لا يزال مصرفك، الشبكة، والمصدر يرونها |
| ما الذي يمنع الضرر من الاختراق؟ | رقم مقيد بالتاجر أو للاستخدام الواحد، يفشل في أي مكان آخر |
| ما هو أضعف جزء في البطاقة الفيزيائية؟ | الشريط المغناطيسي، الذي يخزن بيانات المسار كاملة غير مشفرة |
| هل تبني ائتماناً؟ | لا. هذه ليست حسابات ائتمان ولا يتم سحب ائتمان |
| من المؤهل لـ Privacy.com؟ | مواطنو الولايات المتحدة أو المقيمون القانونيون، 18 سنة فأكثر، مع حساب جاري في بنك أو اتحاد ائتماني أمريكي |
ما الموجود على بطاقة الدفع
ثلاثة أشياء تفوض معاملة عدم وجود البطاقة: رقم الحساب الأساسي، تاريخ الانتهاء، وقيمة التحقق.
| العنصر | الطول | مصدره |
|---|---|---|
| رقم الحساب الأساسي (PAN) | حتى 19 رقماً | المصدر، مع أرقام بادئة تحدد النظام والبنك |
| تاريخ الانتهاء | أربعة أرقام بصيغة شهر/سنة | المصدر |
| رمز التحقق (CVV أو CVC) | ثلاثة أو أربعة أرقام | مشتق من رقم الحساب، تاريخ الانتهاء، ومفتاح يحتفظ به المصدر فقط |
| اسم حامل البطاقة | حتى 26 حرفاً | يظهر فقط في المسار 1 من الشريط المغناطيسي |
رقم الحساب الأساسي ليس سلسلة عشوائية. الرقم الأول يحدد النظام، والأرقام التالية تحدد البنك المصدر، والباقي يحدد الحساب. الهيكل يسمح بالتحقق من صحة رقم البطاقة دون الاتصال بأي جهة، ولماذا يكتشف رقم التحقق Luhn خطأ تبديل رقم واحد.
رمز التحقق هو ما يثبت أن شخصاً ما حمل البطاقة فعلياً عند إصدارها. لا يُخزن على الشريط المغناطيسي، وهذا بالضبط سبب عدم حصول جهاز السرقة على هذا الرمز عند نسخ الشريط.
افحص كل هذا بنفسك باستخدام مُفكك ومُشفر الشريط المغناطيسي ، الذي يحلل المسار 1 والمسار 2، ويفك شفرة أرقام رمز الخدمة، ويعيد ترميز النتيجة. يعمل بالكامل في متصفحك، وهذا مهم لأنه المحتوى الكامل لبطاقة الدفع.
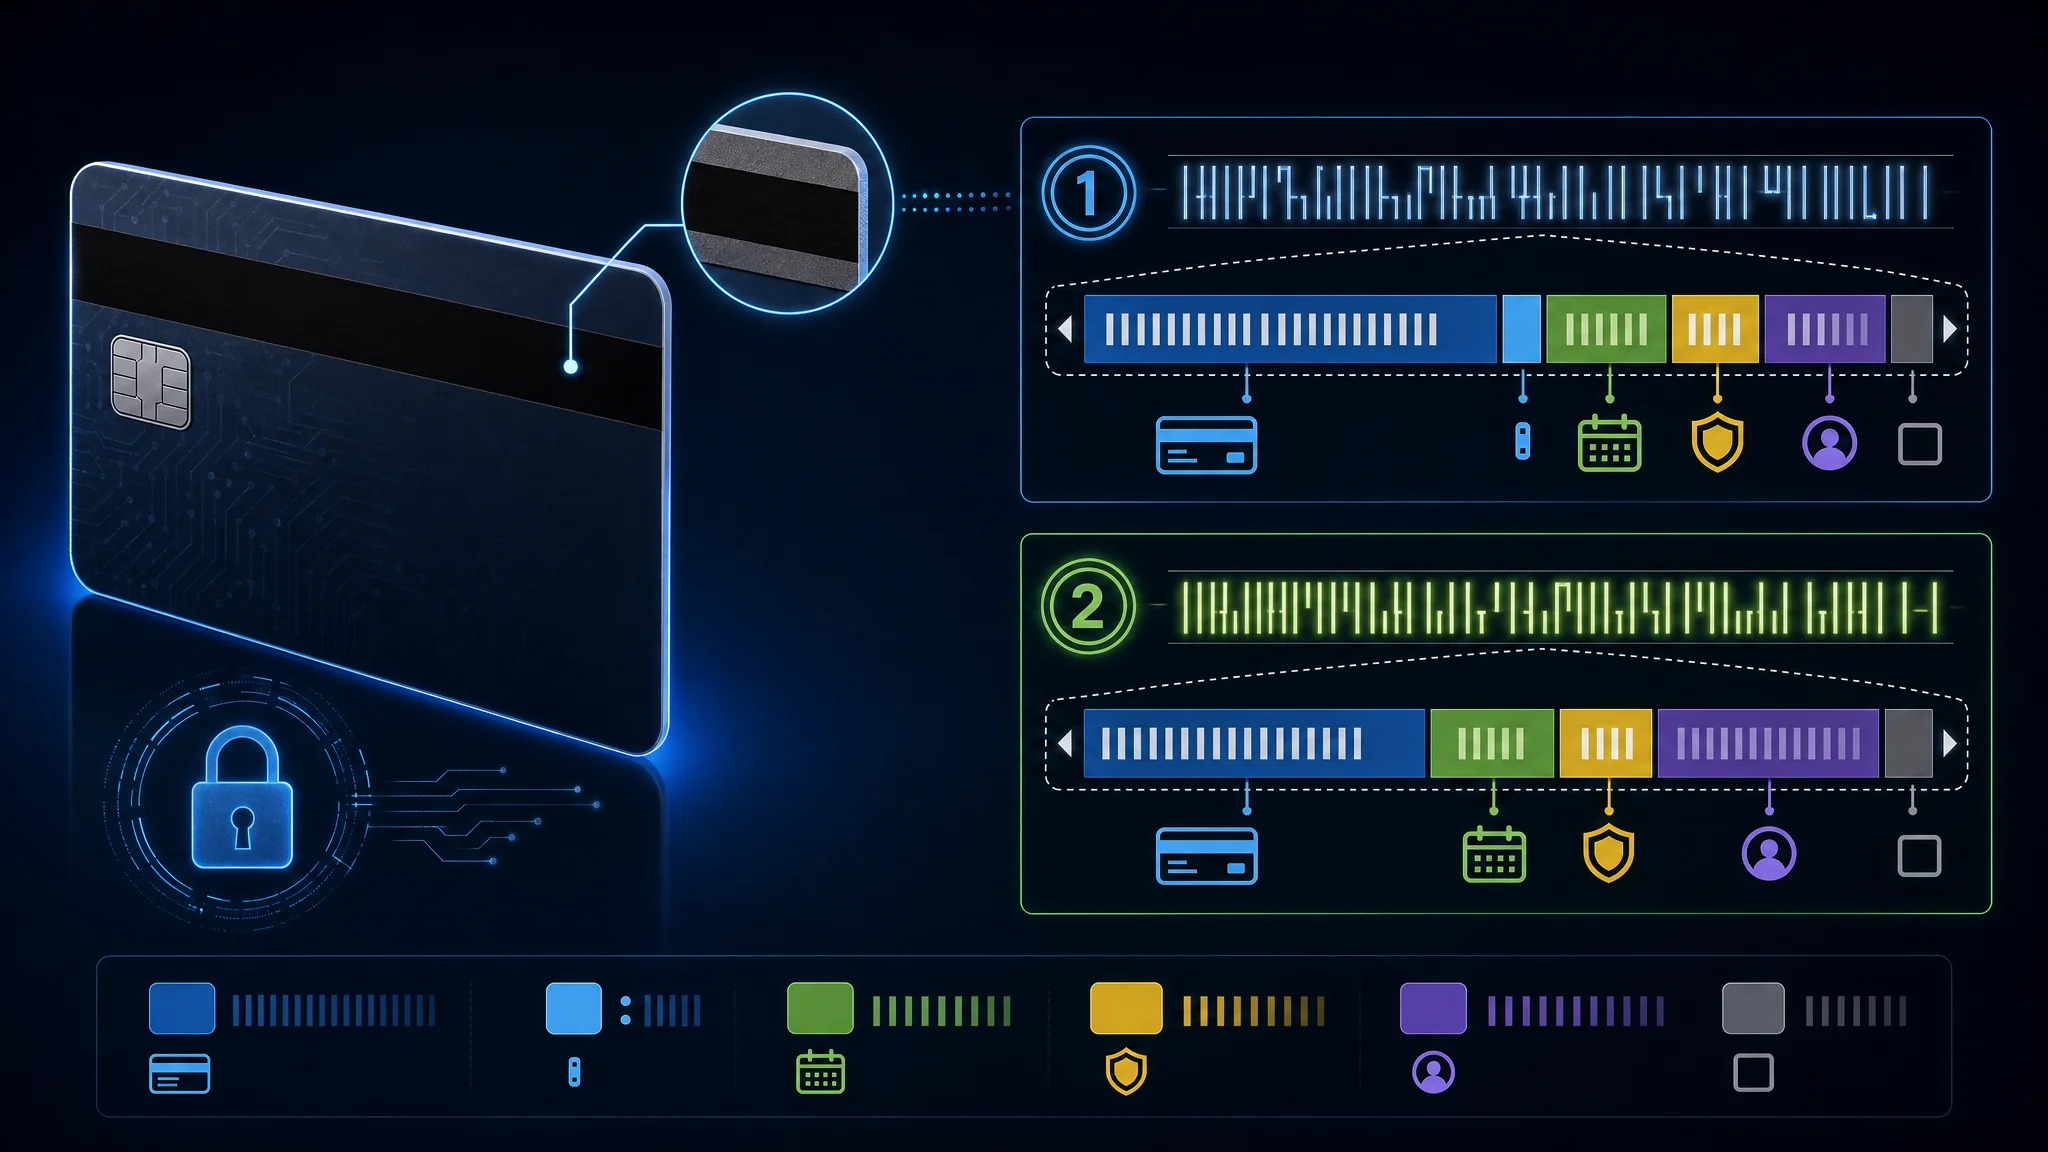
لماذا الشريط المغناطيسي هو نقطة الضعف
الشريط يخزن بيانات الحساب بنص واضح، وأي قارئ متوافق يقرأها.
يحمل الشريط المغناطيسي حتى ثلاثة مسارات. المسار 1 يحمل رقم الحساب، اسم حامل البطاقة، تاريخ الانتهاء، ورمز خدمة مكون من ثلاثة أرقام، وهو المسار الوحيد الذي يحتوي على نص أبجدي. المسار 2 يحمل رقم الحساب، تاريخ الانتهاء، ورمز الخدمة بترميز رقمي أكثر كثافة، والمسار 2 هو ما يقرأه معظم أجهزة نقاط البيع. المسار 3 غير مستخدم فعلياً من قبل الشبكات الكبرى وغالباً غير موجود على البطاقة.
رمز الخدمة يستحق الفهم لأنه يصف استخدام البطاقة المسموح به. الرقم الأول يغطي قواعد التبادل، الرقم الثاني يغطي معالجة التفويض، والرقم الثالث يغطي نطاق الخدمات. بطاقة مشفرة 201 تسمح بالتبادل الدولي، لا تحتاج مسار تفويض خاص، ولا تحمل قيود خدمة.
التاريخ يشرح لماذا استمر الشريط طويلاً. في 1969 حاول مهندس من IBM اسمه فورست باري لصق شريط مغناطيسي على بطاقة بلاستيكية وفشل في تثبيته دون إتلافه. اقترحت زوجته استخدام مكواة ملابس، والحرارة ربطت الشريط بالبطاقة. هذا الحل المؤقت أصبح المعيار لأكثر من نصف قرن.
تطوران ينهيان ذلك:
| الحدث | الحالة |
|---|---|
| ماستركارد أعلنت إزالة الشريط | بحلول 2033، لن تحمل أي بطاقات ماستركارد الائتمانية أو الخصم شريطاً |
| أوروبا | بدأت الشرائط تختفي من بطاقات ماستركارد في 2024 |
| الولايات المتحدة | البنوك ستتوقف عن إصدارها بدءاً من 2027 |
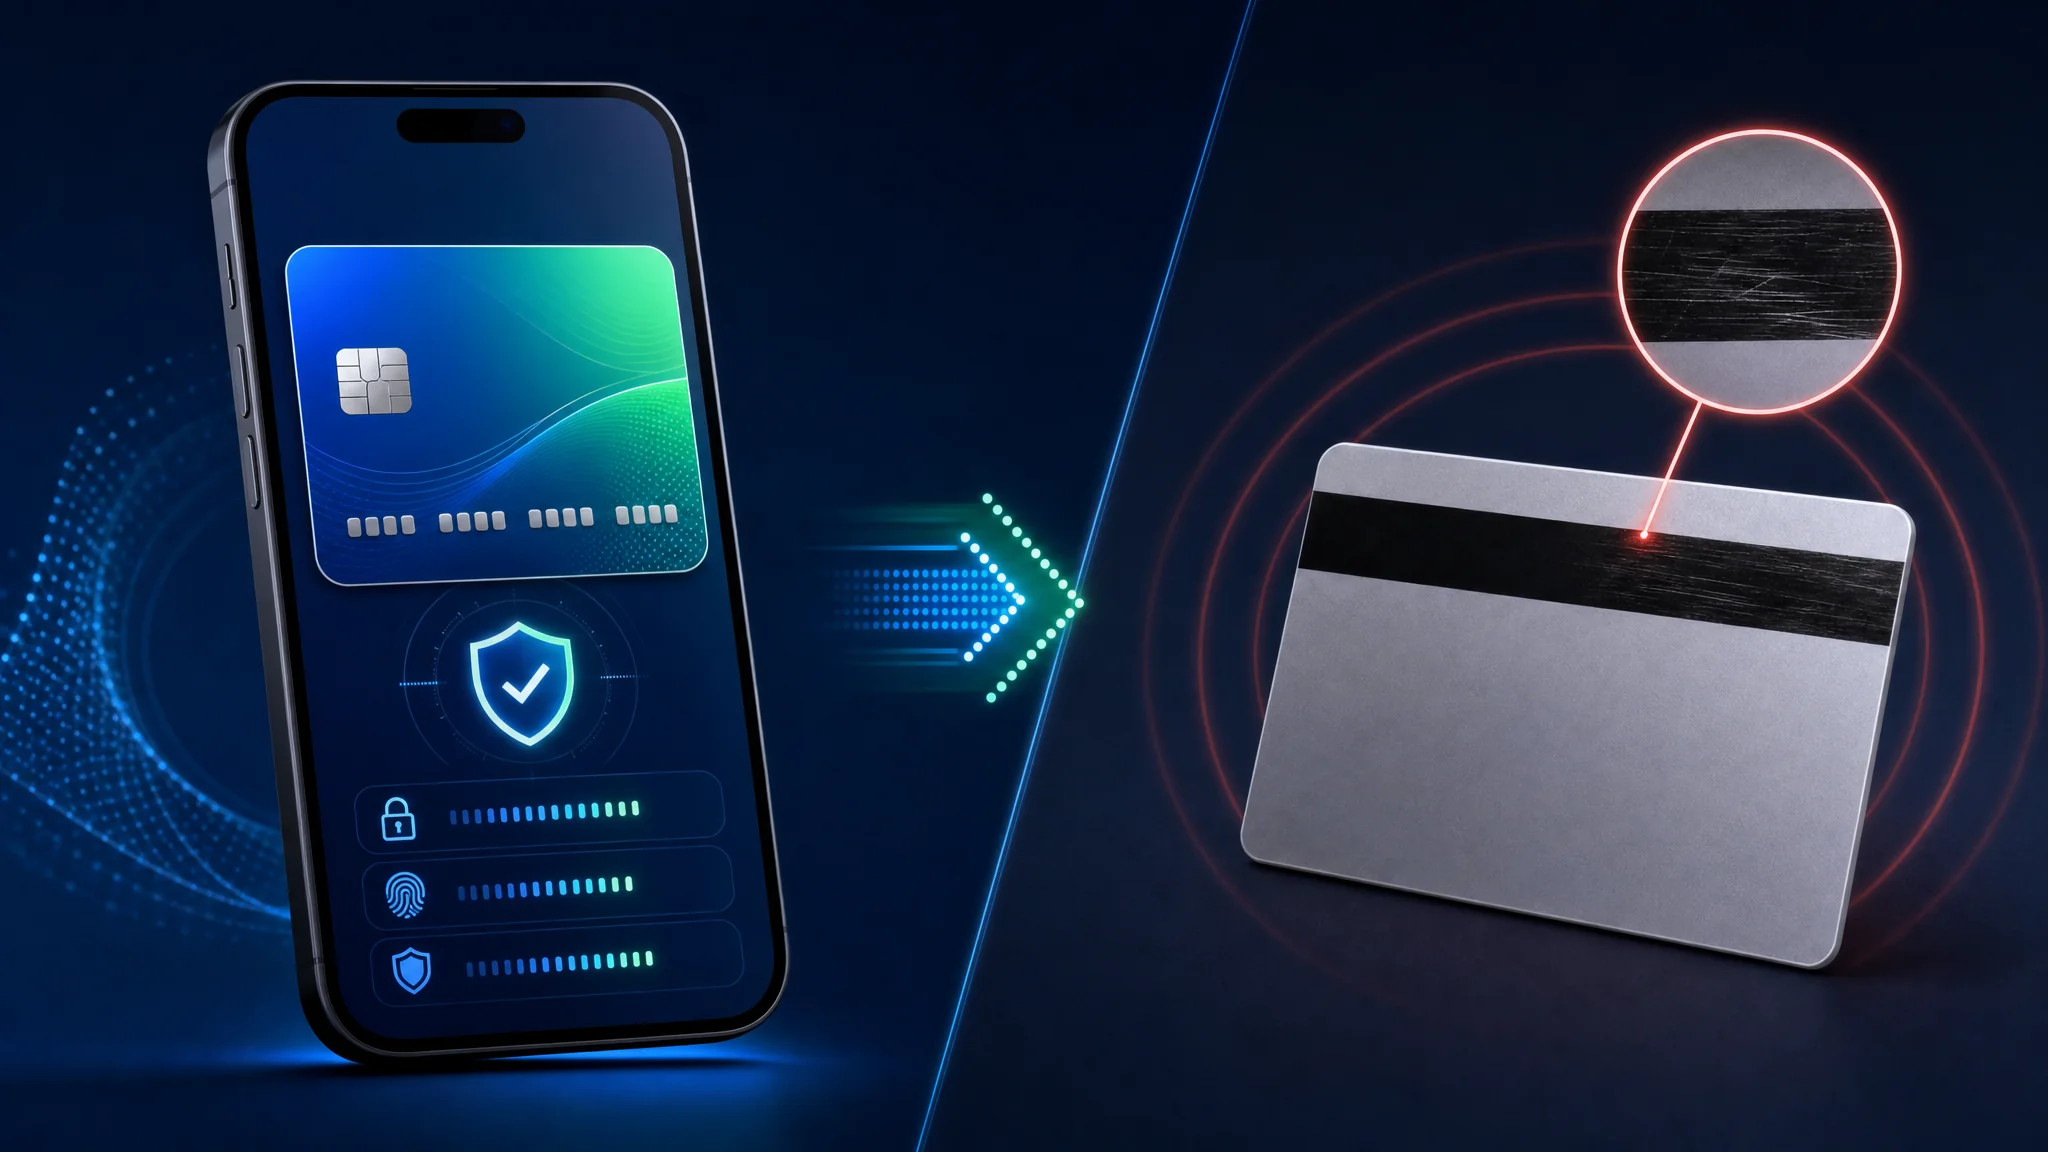
تم استبدال الشريط بالرقاقة والدفع اللاتلامسي لأن نسخ الشريط لا يتطلب مهارة سوى امتلاك قارئ. أداة الشريط المغناطيسي توضح كمية البيانات القليلة المطلوبة لإعادة بناء مسار يعمل.
كيفية قراءة بيانات المسار
سلسلة الشريط المغناطيسي هي تسلسل حقول، وليست رقم بطاقة ثاني. يجد القارئ علامة البداية، يفصل الحقول، يقرأ تاريخ الانتهاء ورمز الخدمة، ثم يتحقق من علامة النهاية وLRC.
| المسار | البداية | الحقول الرئيسية | النهاية | مجموعة الأحرف |
|---|---|---|---|---|
| المسار 1 | % | رمز التنسيق، رقم الحساب الأساسي، الاسم، تاريخ الانتهاء، رمز الخدمة، بيانات اختيارية | ? بالإضافة إلى LRC | أحرف ALPHA بستة بتات، لذا يحمل حروفًا |
| المسار 2 | ; | رقم الحساب الأساسي، تاريخ الانتهاء، رمز الخدمة، بيانات اختيارية | ? بالإضافة إلى LRC | BCD بأربعة بتات، لذا يحمل أرقامًا ومجموعة صغيرة من علامات الترقيم |
تحدد العلامات الاختيارية حدود السجل الفيزيائي. غالبًا ما يتجاهل جهاز فك التشفير هذه العلامات عند عرض الحقول، لكن جهاز الترميز الفيزيائي يحتاج إلى تنسيق السجل الكامل المتوقع من القارئ.
مثال على المسار 1
هذا مثال اصطناعي. يستخدم رقم الحساب الأساسي القياسي للاختبار من الأداة واسمًا مزيفًا، وتاريخ انتهاء، ورمز خدمة، وبيانات اختيارية. ليس بطاقة من Privacy.com وليست بيانات دفع صالحة.
%B4111111111111111^TEST/USER^2912501000000000?
اقرأها من اليسار إلى اليمين:
| الجزء | القيمة | المعنى |
|---|---|---|
| علامة البداية | % | بداية سجل المسار 1 |
| رمز التنسيق | B | تنسيق بطاقة مالية B |
| رقم الحساب الأساسي | 4111111111111111 | رقم حساب أساسي اصطناعي |
| فاصل الحقل | ^ | نهاية رقم الحساب وبداية الاسم |
| الاسم | TEST/USER | اللقب، فاصل، الاسم الأول |
| فاصل الحقل | ^ | نهاية الاسم وبداية حقول المعاملة |
| تاريخ الانتهاء | 2912 | ديسمبر 2029 بصيغة YYMM |
| رمز الخدمة | 501 | تبادل وطني، معالجة عادية، بدون قيود |
| بيانات اختيارية | 0000000 | حشو معرف من المصدر في هذا المثال |
| علامة النهاية | ? | نهاية بيانات المسار 1 قبل LRC |
يحمل السجل المشفر الحقيقي أيضًا حرف LRC بعد علامة النهاية عندما يتوقع القارئ ذلك. الشكل النصي المرئي مفيد لدراسة الهيكل. تمثيل المستوى البتّي يحمل أيضًا توازن فردي لكل حرف.
مثال على المسار 2
المسار 2 يزيل الاسم ورمز التنسيق. تصبح القيم الاصطناعية نفسها:
;4111111111111111=291250100000000?
| الجزء | القيمة | المعنى |
|---|---|---|
| علامة البداية | ; | بداية سجل المسار 2 |
| رقم الحساب الأساسي | 4111111111111111 | رقم حساب أساسي اصطناعي |
| الفاصل | = | نهاية رقم الحساب وبداية حقول المعاملة |
| تاريخ الانتهاء | 2912 | ديسمبر 2029 بصيغة YYMM |
| رمز الخدمة | 501 | نفس رمز الخدمة الاصطناعي كما في المسار 1 |
| بيانات اختيارية | 0000000 | حشو معرف من المصدر في هذا المثال |
| علامة النهاية | ? | نهاية بيانات المسار 2 قبل LRC |
المسار 2 أقصر لأنه لا يحتوي على اسم حامل البطاقة. تقرأ العديد من المحطات المسار 2 للمعاملات العادية بالسحب، بينما يوفر المسار 1 حقل الاسم عندما يطلب القارئ ذلك.
أرقام رمز الخدمة
تصف أرقام رمز الخدمة الثلاثة سلوك المحطة والتفويض. لا تحتوي على CVV، وتغييرها على بطاقة حقيقية بدون تفويض المصدر ينتج بيانات دفع مشوهة أو مضللة.
| الرقم | القيم | ما يصفه |
|---|---|---|
| الأول | 0, 1, 2, 5, 6, 7, 9 | قواعد التبادل وتفضيل الشريحة |
| الثاني | 0, 1, 2, 4 | مسار التفويض |
| الثالث | 0 إلى 7 | قيود الرقم السري، النقد، السلع والخدمات |
الرقم الأول يغطي التبادل وتفضيل الشريحة:
| القيمة | المعنى |
|---|---|
0 | استخدام وطني |
1 | تبادل دولي مسموح |
2 | تبادل دولي، استخدم الشريحة حيثما أمكن |
5 | تبادل وطني فقط إلا بموجب اتفاق ثنائي |
6 | تبادل وطني فقط إلا بموجب اتفاق ثنائي، استخدم الشريحة حيثما أمكن |
7 | لا تبادل إلا بموجب اتفاق ثنائي (حلقة مغلقة) |
9 | اختبار |
الرقم الثاني يغطي معالجة التفويض:
| القيمة | المعنى |
|---|---|
0 | تفويض عادي |
1 | تفويض عادي |
2 | الاتصال بالمصدر عبر الإنترنت |
4 | الاتصال بالمصدر عبر الإنترنت إلا بموجب اتفاق ثنائي |
الرقم الثالث يغطي قيود الخدمة:
| القيمة | المعنى |
|---|---|
0 | بدون قيود، مطلوب الرقم السري |
1 | بدون قيود |
2 | سلع وخدمات فقط (لا نقد) |
3 | أجهزة الصراف الآلي فقط، مطلوب الرقم السري |
4 | نقد فقط |
5 | سلع وخدمات فقط (لا نقد)، مطلوب الرقم السري |
6 | بدون قيود، استخدم الرقم السري حيثما أمكن |
7 | سلع وخدمات فقط (لا نقد)، استخدم الرقم السري حيثما أمكن |
على سبيل المثال، 201 تعني تبادل دولي مع استخدام الشريحة حيثما أمكن، معالجة تفويض عادية، ولا قيود على الخدمة. يكشف جهاز فك التشفير كل رقم على حدة حتى لا تضطر لحفظ الجدول.
LRC والتكافؤ
LRC هو حرف تحقق، وليس حقلًا آخر للاختراع. يقوم جهاز الترميز بعملية XOR لقيمة بيانات كل حرف من علامة البداية حتى علامة النهاية. يحول النتيجة مرة أخرى إلى نطاق الأحرف القابلة للطباعة للمسار ويبلغ عن بتات التكافؤ الفردي المشفرة بشكل منفصل.
يستخدم المسار 1 مجموعة أحرف ALPHA بستة بتات. قيمة بياناته هي رمز ASCII ناقص 0x20. يستخدم المسار 2 مجموعة أحرف BCD بأربعة بتات. قيمة بياناته هي النيبّل السفلي لرمز ASCII. تطبيق تعيين المسار 1 على المسار 2 ينتج LRC خاطئ.
خيار جهاز فك التشفير تضمين LRC المحسوب يضيف حرف LRC القابل للطباعة إلى الإخراج. يعرض تحليله أيضًا نمط بتات LRC مع التكافؤ الفردي. استخدم هذا لتعلم كيفية فحص القارئ للسجل، وليس لتجاوز ضوابط المصدر.
كتابة بطاقات اصطناعية للاختبار
استخدم جهاز فك التشفير لكتابة سلاسل اختبار، وليس بطاقات دفع حقيقية. تقبل الأداة الحقول، تعيد بناء المسار 1 والمسار 2، تضيف العلامات الاختيارية، وتحسب LRC. تعمل محليًا في المتصفح.
- افتح مُفكك ومُشفر الشريط المغناطيسي .
- اختر تحميل بطاقة اختبار. هذا يملأ الأداة برقم PAN صناعي
4111111111111111، والاسمTEST/USER، وتاريخ الانتهاء2912، ورمز الخدمة201، وبيانات اختيارية للاختبار. - فعّل تضمين علامات البداية والنهاية لعرض حدود السجل الفيزيائي.
- فعّل تضمين LRC المحسوب لإضافة حرف التحقق المحسوب.
- فعّل تقسيم البيانات الاختيارية إلى PVKI وPVV وCVV فقط لرؤية كيفية عرض حقل صناعي مكون من تسعة أرقام. هذه التسميات هي اتفاقيات جهة الإصدار، وليست تخطيطًا عالميًا للمسار 1 أو المسار 2.
- غيّر الاسم أو تاريخ الانتهاء أو رمز الخدمة أو البيانات الاختيارية الصناعية. يتم تحديث المخرجات أثناء الكتابة.
- قارن الحقول المفككة مع السلاسل المُنشأة. امسح الحقول عند الانتهاء.
لتمرين المسار 1 الصناعي، استخدم:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
لتمرين المسار 2 الصناعي، استخدم نفس رقم PAN وتاريخ الانتهاء ورمز الخدمة وحقل اختياري رقمي. سلسلة المسار 2 المُنشأة تستثني الاسم لأن المسار 2 لا يحتوي على حقل اسم.
لا تنسخ رقم PAN أو تاريخ انتهاء أو CVV أو قيمة اختيارية حية من Privacy.com إلى بطاقة قابلة للكتابة. تصف Privacy.com منتجها كأرقام بطاقات افتراضية تُنشأ عبر موقعها الإلكتروني أو تطبيقها. لا تعرض صفحتها الرسمية الخدمة كنظام كتابة شريط مغناطيسي، بينما رقم البطاقة الافتراضية ليس دليلاً على سجل شريط فيزيائي معتمد من جهة الإصدار. بطاقة اختبار قابلة للكتابة تحتوي على بيانات اعتماد حية تخلق أداة دفع مكررة وتنتهك شروط جهة الإصدار أو قواعد الدفع.
الحد الآمن بسيط: استخدم العينة الصناعية المدمجة في الأداة، استخدم بطاقة مختبر بقيم وهمية، واستخدم بطاقة فيزيائية معتمدة من جهة الإصدار عندما تحتاج للدفع شخصيًا. لا تحاول تحويل بطاقة افتراضية من Privacy.com إلى بطاقة تمرير فيزيائية.
ما الذي تغيره البطاقة الافتراضية
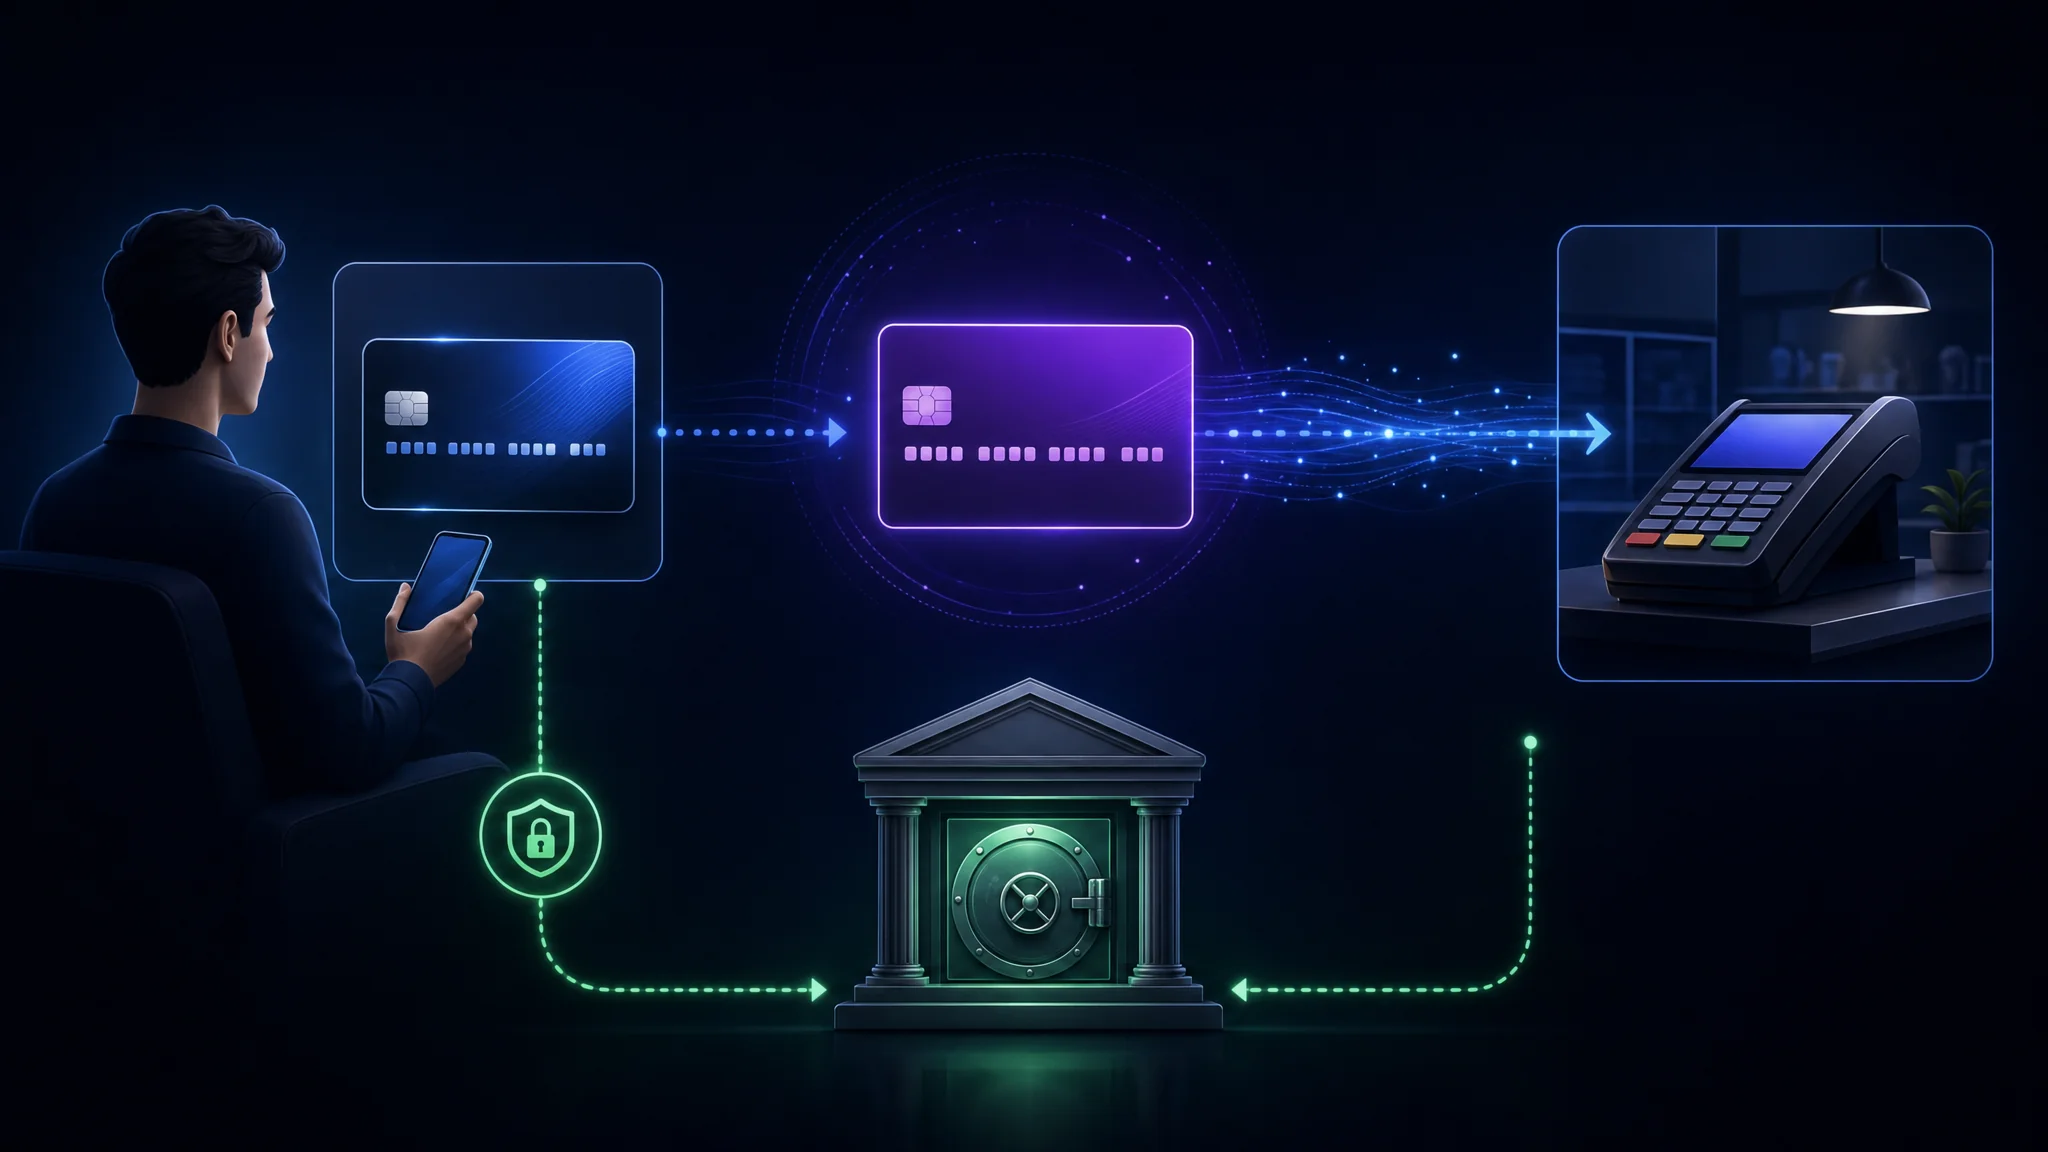
البطاقة الافتراضية هي رقم ثانٍ يقف أمام الرقم الأول.
عندما تدفع ببطاقة افتراضية، يستلم التاجر رقمًا وتاريخ انتهاء وCVV تابعين للبطاقة الافتراضية. رقم PAN الحقيقي الخاص بك لا يصل إليهم أبدًا. عمليًا، يظهر التغيير بعد حدوث اختراق:
| السيناريو | باستخدام بطاقتك الحقيقية | باستخدام بطاقة افتراضية مقيدة بالتاجر |
|---|---|---|
| تسرب قاعدة بيانات التاجر | الرقم صالح في كل مكان يُقبل فيه | الرقم يفشل في كل تاجر آخر |
| اشتراك ألغيتَه | تستمر عمليات الشحن حتى تعترض عليها | تغلق البطاقة ويفشل الشحن |
| تحويل تجريبي صامت | شحنة غير مرغوب فيها في كشف حسابك | الحد أو الإغلاق يوقفها |
| بيع تفاصيل البطاقة في منتدى | صالحة للاحتيال بدون وجود البطاقة | صالحة لتاجر واحد فقط، إن وجدت |
ما لا تغيره البطاقة الافتراضية مهم بنفس القدر. لا يزال البنك يرى المعاملة. لا تزال شبكة البطاقة تعالجها. لا تزال جهة الإصدار تحتفظ بهويتك، لأن قواعد مكافحة غسيل الأموال تتطلب التحقق. البطاقة الافتراضية تقلل التعرض لدى التاجر. ليست وسيلة للإنفاق بشكل مجهول.
التمييز يربك الناس باستمرار. إذا كان نموذج التهديد يشمل جهة الإصدار أو الشبكة، فإن البطاقة الافتراضية لا تغير شيئًا في ذلك.
الأنواع الثلاثة للأشياء على شكل بطاقة
المصطلحات تُستخدم بشكل غير متسق، والفرق مهم عند اختيار ما تسلمه للتاجر.
| النوع | رقم البطاقة | النسخة الفيزيائية | الاستخدام النموذجي |
|---|---|---|---|
| بطاقة رقمية | نفس رقم بطاقتك الفيزيائية | نعم | إضافة بطاقتك الحالية إلى محفظة الهاتف المحمول |
| بطاقة افتراضية | مختلفة عن أي بطاقة فيزيائية | لا | المشتريات عبر الإنترنت، الاشتراكات، التجار لمرة واحدة |
| بطاقة رقمية أولاً | مختلفة، مع بطاقة فيزيائية مرتبطة اختيارية | اختيارية | حسابات التكنولوجيا المالية حيث لا تحمل البطاقة الفيزيائية تفاصيل مطبوعة |
محفظة الهاتف المحمول تستخدم آلية رابعة مختلفة تمامًا. عند إضافة بطاقة إلى المحفظة، تخزن المحفظة رمزًا خاصًا بالجهاز بدلاً من رقم PAN، ويتلقى التاجر هذا الرمز. يُسمى هذا الترميز، ولهذا السبب الدفع بالهاتف أكثر أمانًا من تسليم البطاقة البلاستيكية حتى بدون بطاقة افتراضية.
الترميز الشبكي والبطاقات الافتراضية يحلان أجزاء متداخلة من نفس المشكلة. الترميز يحمي الرقم أثناء النقل والتخزين. البطاقة الافتراضية تحميك مما يحتفظ به التاجر لاحقًا.
أنواع بطاقات Privacy.com
تقدم Privacy.com أربعة سلوكيات للبطاقات، وليست قابلة للتبادل.
| نوع البطاقة | السلوك | الأفضل لـ |
|---|---|---|
| للاستخدام مرة واحدة | تغلق تلقائيًا بعد معاملة واحدة | المشتريات لمرة واحدة والتجار غير المألوفين |
| مقيدة بالتاجر | تقفل على أول تاجر يستخدمها وتفشل في أماكن أخرى | التسوق عبر الإنترنت اليومي |
| مقيدة بالفئة | مقيدة بفئة إنفاق معينة | احتواء فئة كاملة من الإنفاق |
| في كل مكان | بطاقة فيزيائية بنفس نموذج الحماية | المشتريات الشخصية |
القفل على التاجر هو الآلية التي تحمل معظم القيمة. البطاقة المقفلة تفشل عند أي تاجر غير الذي استخدمها أول مرة، مما يعني أن اختراق التاجر ينتج رقمًا عديم الفائدة في أي مكان آخر.
الاستخدام لمرة واحدة هو الخيار الأقوى حيث ينطبق. البطاقة التي تغلق بعد شحنة واحدة لا يمكن إعادة تشغيلها على الإطلاق، وتزيل الحاجة لتذكر إغلاقها لاحقًا.
تفصيلان تشغيليان يستحقان المعرفة:
- البطاقات المشتركة تقفل على أول تاجر تُستخدم معه، لذا مشاركة بطاقة مع فرد من العائلة أو موظف لا تزال تحمل قيد التاجر.
- البطاقة تُوقف مؤقتًا بدلاً من إغلاقها. الإيقاف مؤقت قابل للعكس، وهو مفيد عندما تريد إيقاف اشتراك مؤقتًا دون فقدان تفاصيل البطاقة.
حدود الإنفاق والضوابط
كل بطاقة تحمل حد إنفاق، وهو تحكم منفصل عن قفل التاجر.
| التحكم | ما يمنعه |
|---|---|
| حد لكل معاملة | شحنة واحدة أكبر من المصرح بها |
| حد شهري | تراكم الشحنات خلال فترة الفوترة |
| إيقاف مؤقت | أي شحنة على الإطلاق، بشكل قابل للعكس |
| إغلاق | أي شحنة مستقبلية، بشكل دائم |
حدد حدًا لكل معاملة وحدًا شهريًا على أي بطاقة مرتبطة باشتراك. زيادة السعر الصامتة من التاجر تصطدم بالحد بدلاً من رصيدك، وتلاحظ ذلك من فشل الشحنة بدلاً من فقدان سطر في الكشف.
وحدتنا أمن التمويل الشخصي تضع هذا جنبًا إلى جنب مع تجميد الائتمان وترميز البطاقة كالثلاث ضوابط التي تحد من ما يصل إليه تاجر مخترق واحد.
الخطط وما يفتح كل منها
تقدم Privacy.com طبقة مجانية إلى جانب ثلاث خطط مدفوعة. تتغير الأسعار وحدود الميزات، لذا تحقق من الشروط الحالية قبل الاشتراك.
| الخطة | السعر | الإضافات الملحوظة |
|---|---|---|
| شخصي (مجاني) | 0 دولار | بطاقات افتراضية، قفل التاجر، حدود الإنفاق، بدون رسوم على المعاملات المحلية |
| بلس | 5 دولارات شهريًا | بطاقات حسب الفئة، ملاحظات على البطاقة لتنظيم الإنفاق |
| برو | 10 دولارات شهريًا | استرداد نقدي على المشتريات المؤهلة، بطاقات فيزيائية Everywhere |
| بريميوم | 25 دولارًا شهريًا | كل ميزات برو، مع رفع حد إنشاء البطاقات الشهري إلى 60 |
الطبقة المجانية تغطي الفائدة الأمنية الأساسية. قفل التاجر، البطاقات ذات الاستخدام الواحد، وحدود الإنفاق هي الآليات التي تقلل التعرض، وهي متاحة بدون دفع. تضيف الطبقات المدفوعة التنظيم والراحة بدلاً من حماية إضافية.
تختلف رسوم المعاملات الأجنبية حسب الطبقة. تفرض الطبقة المجانية 3% على المعاملات الأجنبية مع حد أدنى 0.50 دولار، بينما الطبقات المدفوعة لا تفرض رسومًا.
ما لا تفعله Privacy.com
الوضوح حول الحدود أكثر فائدة من قائمة الميزات.
| القيد | التفاصيل |
|---|---|
| لا تجعلك مجهول الهوية | يتم التحقق من هويتك عند التسجيل والجهة المصدرة تحتفظ بها |
| لا تخفي المعاملة عن مصرفك | يرى مصرفك تحويل التمويل، وترى الشبكة عملية الخصم |
| لا تبني ائتمانًا | هذه ليست حسابات ائتمان، ولا يتم سحب تقرير ائتماني |
| مخصصة للولايات المتحدة فقط | تتطلب الجنسية الأمريكية أو الإقامة القانونية وحساب مصرفي أو اتحاد ائتماني أمريكي |
| تتطلب التحقق من الهوية | تحقق العميل ضروري بموجب قواعد مكافحة غسيل الأموال |
| لا تغطي كل التجار | بعض التجار يحظرون نطاقات البطاقات المدفوعة والمجانية |
نقطة حظر التاجر مهمة في التطبيق العملي. بعض خدمات الاشتراك وشركات الطيران ترفض نطاقات البطاقات التي تربطها بالبطاقات الافتراضية أو المدفوعة مسبقًا، ولا يمكن لأي إعدادات إصلاح المشكلة. احتفظ ببطاقة حقيقية كخطة بديلة لتلك الحالات.
الملخص الصادق: البطاقة الافتراضية هي وسيلة للحد من التعرض لدى التاجر، وليست أداة لإخفاء الهوية. إذا كنت بحاجة إلى إخفاء الهوية، فهذه مشكلة مختلفة بأدوات مختلفة.
من يصدر البطاقة ولماذا هذا مهم
البطاقة الافتراضية لا تزال بطاقة حقيقية، تصدرها بنك حقيقي، تحت ترخيص نظام حقيقي.
| التفاصيل | القيمة |
|---|---|
| البنك المصدر | بنك باتريوت، عضو في FDIC |
| تراخيص النظام | ماستركارد وفيزا |
| مكان القبول | في أي مكان تُقبل فيه ماستركارد وفيزا |
| التمويل | يتم تحويله من حسابك الجاري الأمريكي المرتبط |
لهذا السبب الحماية حقيقية. تحمل البطاقة نفس حماية النظام مثل أي منتج ماستركارد أو فيزا آخر، مما يعني أن حقوق الاسترداد وإجراءات النزاع ضد الاحتيال تنطبق بشكل طبيعي. ليست بطاقة هدايا أو رصيد متجر مغلق.
شهادتان تستحقان الذكر لأنها قابلة للتحقق المستقل بدلاً من ادعاءات تسويقية:
- الامتثال لمعيار PCI-DSS، وهو معيار صناعة بطاقات الدفع لمعالجة بيانات حامل البطاقة
- SOC 2 النوع الثاني، وهو تقرير مدقق يغطي ضوابط الأمان على فترة زمنية بدلاً من تأكيد نقطة زمنية
عن نموذج العمل: توضح الشركة أنها تكسب من رسوم التبادل من التجار ولا تبيع بيانات العملاء للمعلنين أو أطراف ثالثة. هذا هو نفس نموذج الإيرادات لكل جهة إصدار بطاقات أخرى، ومن المفيد فهمه بدلاً من اعتباره غير عادي.
السبب العملي للتحقق من البنك المصدر هو التحقق. أي شخص يدعي تشغيل برنامج بطاقة، واسم الجهة المصدرة على البطاقة هو ما تؤكد عليه مقابل البنك المذكور في الأوراق.
افحص النظام والبنك من بادئة رقم البطاقة باستخدام مُفكك شريط المغناطيسي ، الذي يبلغ عن نطاق النظام الرئيسي ويتحقق من رقم التحقق Luhn.
كيفية استخدام البطاقات الافتراضية بشكل جيد
الضوابط تساعد فقط إذا قمت بتكوينها. ست عادات تحمل معظم الفائدة.
- اقفل كل بطاقة على تاجر ما لم يكن هناك سبب لعدم ذلك. القفل هو ما يجعل الرقم المسرب عديم الفائدة.
- استخدم بطاقة ذات استخدام واحد لأي شيء غير مألوف، بما في ذلك التجارب والمشتريات لمرة واحدة من مواقع صغيرة.
- حدد كلا حدّي الإنفاق على بطاقات الاشتراك، حتى يفشل أي زيادة في السعر بدلاً من الخصم.
- سمّ كل بطاقة باسم التاجر، ليكون سجل المعاملات قابلاً للقراءة وتبرز أي رسوم غير متوقعة.
- أوقف مؤقتًا بدلاً من الإغلاق عندما تخطط لاستئناف الخدمة، وأغلق عندما لا تخطط لذلك.
- احتفظ ببطاقة حقيقية واحدة للتجار الذين يرفضون نطاقات البطاقات الافتراضية، حتى لا يصبح الدفع المحظور حالة طارئة.
خطأ شائع: التعامل مع البطاقة الافتراضية كبديل لمراجعة كشوف حسابك. قفل التاجر يمنع نوعًا واحدًا من الضرر. لكنه لا يكتشف حسابًا مخترقًا في مصرفك، أو تحويلًا غير مصرح به، أو خصمًا احتياليًا على البطاقة الحقيقية خلفها.
النقاط الرئيسية
- البطاقة الافتراضية تغير الرقم الذي يخزنه التاجر. رقم حسابك الحقيقي لا يصل إليهم أبدًا، وهذه هي الآلية كلها.
- لا تجعل المعاملة خاصة. لا يزال مصرفك، والشبكة، والجهة المصدرة يرونها، والتحقق من الهوية إلزامي.
- قفل التاجر هو أعلى ميزة قيمة، لأن الرقم المسرب يفشل في كل مكان آخر.
- الطبقة المجانية تشمل ضوابط الأمان. تضيف الخطط المدفوعة التنظيم والراحة بدلاً من الحماية.
- شريط المغناطيس يخزن بيانات البطاقة بنص واضح وسيتم إزالته بحلول عام 2033، مع توقف البنوك الأمريكية عن الإصدار في 2027.
- رمز CVV غير موجود على الشريط، ولهذا السبب لا يمتلك جهاز النسخ الذي ينسخ المسارات ما تطلبه العديد من التجار عبر الإنترنت.
- بعض التجار يرفضون نطاقات البطاقات الافتراضية. احتفظ ببطاقة حقيقية كخطة بديلة.
- تحقق من البنك المصدر بدلاً من الوثوق بادعاء برنامج البطاقة، وافحص بادئة رقم البطاقة بنفسك.
الخطوات التالية
- افحص بيانات المسار على بطاقتك الخاصة وتحقق بالضبط مما تحمله الشريط المغناطيسي: مُفكك ومُشفر الشريط المغناطيسي
- قم بتجميد ائتمانك إذا لم تكن قد فعلت ذلك بالفعل، وهو التحكم الأقوى ضد الاحتيال في الحسابات الجديدة: أمان التمويل الشخصي
- طبق مبدأ التصنيف لتقرر مقدار الجهد الذي يستحقه هذا الأمر في وضعك: قائمة التحقق الأمنية الشخصية ذات الأولوية
- راجع خطط Privacy.com والشروط الحالية قبل الاشتراك: Privacy.com
- تحقق مما إذا كانت بياناتك قد ظهرت بالفعل في اختراق قبل أن تفترض أنك غير متأثر: هل تم اختراقي
- اقرأ قائمة التحقق لأمان الدفع للجانب التنظيمي: قائمة التحقق للاستجابة للحوادث
المراجع
- Privacy.com - ما هي البطاقات الافتراضية، قفل التاجر، وحدود الإنفاق
- البطاقة الرقمية - ويكيبيديا، تغطي البطاقات الرقمية مقابل الافتراضية، مسارات الشريط المغناطيسي، رموز الخدمة، التكافؤ، وLRC
- ISO/IEC 7813:2006 - بطاقات التعريف، بطاقات المعاملات المالية، هيكل بيانات المسارات 1 و2
- ISO/IEC 7813 - تخطيط حقول المسار بالتفصيل، بما في ذلك الحواجز ورموز الخدمة
- مجلس معايير أمان PCI - متطلبات بيئة بيانات حامل البطاقة
- مكتب حماية المستهلك المالي - تقارير الائتمان والدرجات
- ترميز بيانات ANSI/ISO ALPHA، مجموعة أحرف المسار 1 وجدول التكافؤ
- أحرف بطاقة ISO المغناطيسية، مجموعات المسار 1 والمسار 2 جنبًا إلى جنب
- قراءة بيانات البطاقة المغناطيسية، شرح عملي مع مسح بطاقة حي